




算法何以重塑危机应对?美国应急管理人工智能的产品图谱、采纳困境与变革路径

导语:2026年8月4日,美国兰德公司(RAND Corporation)发布《人工智能与应急管理的未来:市场供给与采纳路径》(AI and the Future of Emergency Management:Market Supply and Adoption Pathways)的研究报告,为推动人工智能融入应急管理提出了系统性构想。报告指出,当前应急人工智能产品供给存在功能分布失衡,技术依赖、价格不透明与组织资源不足等问题制约了技术采纳与扩散。为此,报告提出了一个跨部门协同行动框架,并阐述了组建战略联盟、设立采纳加速器、开展教育培训及资助关键研究四项核心举措。
一、应急管理人工智能图谱:结构性繁荣与功能失衡
对全美市场公开供给的系统性调研共识别出1179款具备人工智能属性、可服务于应急管理业务的产品,涵盖717家科技供应商。
然而,产品在灾害治理各阶段的分布呈现出显著的结构性失衡。统计表明,应急响应阶段获得了最为集中的产品开发资源,占据全部识别产品的53%;灾后恢复阶段的产品占比为36%;备灾阶段的产品覆盖率最低,仅占12%。能够贯穿备灾、响应与恢复全周期的综合型产品仅占0.6%。
在产品研发范式上,通用横向技术方案与垂直专用系统并存。在全部产品中,专为应急管理场景定制开发的系统占25%;具有明确灾害应对使用记录或案例验证的系统占24%;其余48%为跨行业的通用人工智能平台,需经过适配性配置后方可间接服务于应急业务,另有约3%的产品属性无法明确界定。
从具体业务领域的覆盖深度来看,不同任务板块之间存在断层。态势感知、灾情监测与信息共享是技术分布最为密集的领域,共有516款相关产品;现场协调与行动决策支持领域拥有340款产品;灾损评估在响应阶段与恢复阶段分别对应209款与260款产品。相比之下,应急废墟与路障快速清理(9款)、遇难人员遗体处理与法医身份核验(10款)、辖区应急能力与资源缺口动态评估(14款)等核心业务处于供给极度匮乏状态。更关键的是,涉及受灾群众直接安置、多机构个案协同管理以及跨部门人道救援调配等以“人”为核心的服务环节,技术供给显著弱于设备与设施监控等纯工程技术类任务。
这种供给特征直接导致了“局部拼凑”的业务负担。尽管78%的产品在宣传中声称可覆盖两个及以上任务环节,但其技术实质多局限于提供离散的数据切片。面对完整的应急业务流程,决策者必须采购并组合多个异构系统,这反向加剧了数据孤岛整合的难度与采购维持成本。
二、采购落地的现实鸿沟:产品架构、集成负荷与韧性隐患
技术供给的丰富度无法直接等同于实际业务场景的采纳度。
在系统架构与依赖性方面,产品层级关系直接决定了部署难度。调研表明,69%的产品属于全功能独立的单体系统,13%为可承载扩展功能的底层底座平台,而19%的产品属于外挂式组件或增值模块,必须依托特定的母系统方能运行。如果采购机构在前期未能明确这种依赖链条,往往会陷入供应商生态锁定。
在交付模式与极端环境适应性方面,78%的人工智能系统必须维持连续稳定的公共互联网连接;仅有11%的产品具备间歇性弱网容忍能力;能够在无网络环境下完全实现离线自主运算的产品仅占10%。极端灾害事件往往伴随着通信基站损毁、电力中断与光缆受损,高度依赖云端算力的数据传输架构在断网时刻丧失了核心业务价值。
在工程集成与日常运维负荷方面,62%的系统要求复杂的深度技术集成;21%需要轻度技术配置;仅有15%的产品属于真正意义上的“开箱即用”方案。在日常数据供给方面,44%的产品要求用户机构提供不间断的专业数据流注入,48%的系统要求用户在单次使用中手动上传结构化专业文件或输入提示词,完全由厂商提供自给式维护数据的产品仅占7%。
在商业模式与价格透明度方面,绝大多数人工智能技术供应商并不在公开渠道标注基准售价,价格多以个案谈判或复杂的层级捆绑呈现,使得资源受限的基层单位在立项评估阶段无法精确核算总体拥有成本。此外,68%的厂商未明确提供面向灾难响应的“7×24小时”实时技术保障协议,而灾害发生时间具有不可控性,工作日式的客服支持无法应对实战响应需求。
在潜在风险方面,合规与安全性问题贯穿整个市场生态。94%的人工智能产品涉及隐私数据处理;22%的产品背后厂商存在公开可查的法律纠纷记录;15%的产品存在网络安全预警。与此同时,全行业可验证的人工智能治理资质极为稀缺。应急采购方主要依赖厂商自述的营销辞令,缺乏独立的第三方安全与伦理核验支撑。
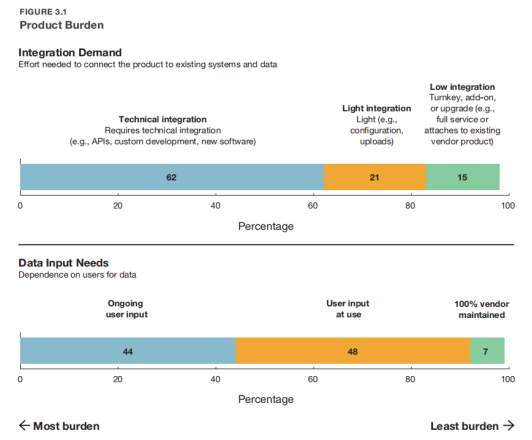
图1人工智能产品采购评估维度与底层工程负荷分布特征
三、扩散困境:组织内禀能力约束与制度化机制缺失
当前,人工智能技术在全美各级应急管理部门的扩散处于初级萌芽阶段,尚未形成自发扩展的良性生态。
各级政府应急部门内部的技术应用水平呈现明显的层级断层与资源极化。全美州级与地方应急机构中,拥有内部独立人工智能应用能力的机构占比均仅为11%。州级应急机构虽然展现了强烈的技术意愿(79%的州级部门表示亟需引入AI/ML技术),但同样受困于专业人才匮乏与底层预算挤压。
多项全美调查一致表明,资金匮乏、专业技术人才短缺、遗留老旧IT系统阻碍以及投资回报率难以量化,是阻碍地方应急部门采纳人工智能的决定性因素。
在应急协同网络中,相邻关键职能机构的人工智能采纳呈现出非对称性先发优势。电力水务公用事业企业、大型私立医疗集团、区域交通枢纽以及具备规模优势的大型非营利人道组织,在人工智能探索方面显著快于政府应急管理办公室。
在行业生态层面,促进新技术扩散的关键制度化载体尚未健全。其一,缺乏权威的公信力中介机构。行业内缺少类似专业评测机构的独立验证中心,无法为缺乏技术甄别能力的基层官员提供客观的产品性能横向对比、标准化买方指南与部署避坑模板。其二,自上而下的赋能体系运转失灵。统计显示,仅有3%的州级应急管理办公室能够向其下属的地方或部落机构统筹提供可用的人工智能技术资源。其三,规范性制度与采购框架滞后。仅有约41%的州级政府采购架构设立了专门的人工智能条款。
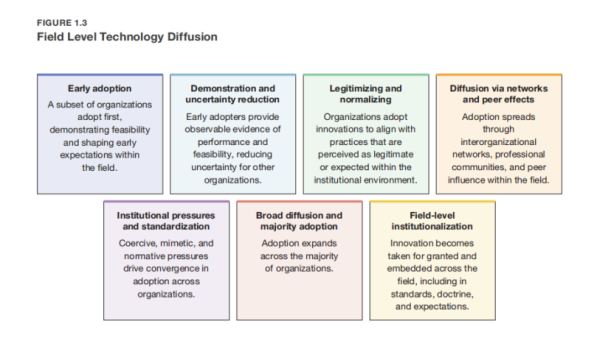
图2技术在专业领域内从局部试点向全域制度化扩散的动力机制模型
四、系统性变革路径:跨部门行动框架与关键落地举措
消除技术供给与实战应用之间的鸿沟,需要各利益相关方超越单一的技术买卖逻辑,围绕应急管理的业务实际重构产品开发准则、采购机制与政策支持体系。
(一)科技企业的产品研发原则重构
技术开发群体应推行符合应急现实约束的设计规范:
一是构建强容错与弱依赖的技术架构:优先开发不依赖持续高带宽连接的本地轻量化模型或具备边缘离线推理能力的软硬件组合,确保系统在灾害通信降级环境下维持核心功能运转。
二是消解过度集成的工程门槛:推出针对典型应急任务的标准化、开箱即用型微方案,将数据接口前置配置,免除采购单位自行编写代码的工程负担。
三是提升定价与技术标准的透明度:建立行业内标准化的产品信息披露制度,公开标注数据依赖项、总体拥有成本核算模型、安全治理认证状态。
(二)公共管理与政策制定者的制度供给
政府治理层与IT决策者应为底层技术赋能扫除行政壁垒:
一是重塑适应人工智能特性的敏捷采购体系:设立跨区域联合采购与协议共享机制,化解单独招投标带来的高额交易费用。
二是强化公共IT资源的精准普惠倾斜:破除应急管理部门在地方政府IT优先级序列中的边缘地位。
三是明晰算法责任与数据边界:出台面向应急场景的算法合规指南。
(三)12个月内可落地的四大战略性牵引工程
为打破当前的扩散僵局,行业协同应在未来一年内迅速启动四项具有杠杆效应的高价值基础设施:
一是组建常设性跨部门战略联盟:由科技头部企业、慈善基金会、国家应急学术组织及各级灾害管理协会联合发起,建立长效沟通机制,引导产业资本定向攻克任务盲区。
二是设立国家级应急管理人工智能就绪与采纳加速器:打造独立、中立的产品测试与验证枢纽。加速器负责执行真实场景压力测试,出具类似于消费品权威评测的专业测评报告,发布买方技术审查核对清单。
三是开发国家级分级分类教育培训计划:针对基层应急管理队伍的认知短板,设计模块化、免费开放的渐进式数字素养课程。
四是资助紧迫的关键性循证科研课题:集中学术力量系统攻克制约政策制定的核心未知问题,查明历史上已采购应急软件最终闲置弃用的制度诱因,为后续技术演进和国家宏观政策调控提供扎实的实证依据。
(本文内容系“启元洞见”公众号原创编译,转载时请务必标明来源及作者)
参考来源:兰德公司
参考题目:AI and the Future of Emergency Management
参考链接:https://www.rand.org/content/dam/rand/pubs/research_reports/RRA4600/RRA4625-1/RAND_RRA4625-1.pdf