




手机智能体是怎么开辟一条新赛道的?

最近,手机行业又卷起来了。继折叠屏、长焦、多模态之后,手机厂商们又给自己找了一个新舞台——智能体。
但这次的“卷”透着一股不一样的味道。
就在月初,华为在HarmonyOS 7发布会上正式宣布小艺进化为与鸿蒙系统深度融合的系统级智能体,能调用2000+鸿蒙智能体、2100+系统能力,AI不再只是手机里的一个语音助手,而是真正“长”进了操作系统底层。同期,荣耀Robot Phone在机身里塞进一套钛合金云台,阶跃星辰也发布了首款大模型原生智能体手机STEPX Neo,就连字节跳动豆包手机也在经历一代产品的折戟之后卷土重来。
几乎一夜之间,所有主流厂商都把手机智能体写进了战略优先级。但热度过后,用户似乎也并不买单,有用户吐槽,大量APP无法开放权限、智能体耗时太长、理解意图只能停留在字面意思。
一边是厂商争先恐后地抢“首款”,一边是用户困惑地追问“这到底有什么用”。方向未定、标准缺失、边界模糊,手机智能体离成功好像还很远。
那么,面对争议,手机厂商为什么集体下场押注智能体?看起来大同小异的手机智能体底层逻辑到底差在哪?用户真的需要一个会“替自己办事”的手机吗?
要理解手机智能体为什么会在2026年集中爆发,得先看清一个背景:手机行业实在是太“卷”了,而且卷不动了。
过去十年,智能手机的升级逻辑一直很清晰,芯片更快、屏幕更大、拍照更清晰、充电更迅速。但这套剧本在2024年前后就彻底演不动了。
根据IDC数据,2026年全球智能手机出货量预计同比下滑超过14.3%,创下十余年新低。消费者换机周期拉长到43个月以上,当硬件参数已经过剩到普通人感知不出差别时,厂商需要一个新的故事来刺激换机欲望。
这个新故事就是手机智能体。
技术上,大模型推理能力、多模态理解与工具调用能力实现了质的跃升。智能体从能聊天走向能办事,从理解文字走向理解意图。技术侧的这一跃迁为手机智能体提供了从概念走向产品的底层基础。
同时,AI大规模落地对终端新形态的倒逼加速了这一进程。云端大模型的能力再强,如果不能以低延迟、高隐私、个性化的方式触达用户,始终难以打开市场。手机作为全球规模最大、使用频次最高、贴身时间最长的终端设备,天然是AI能力从技术展示走向日常服务的理想载体。并且,用户对“智能手机”的期待也在悄然变化,除了上网、拍照、安装App,用户开始期待手机能预判需求、代理操作。而智能体恰好是回应这一期待的最直接方案。
技术成熟、行业承压、用户期待三者同时在2026年前后抵达临界点,于是手机智能体在各大厂商的路线图上从储备项目变成了战略优先级。
我们看到华为把小艺嵌入鸿蒙底层,vivo的蓝心在端侧跑出Agent榜单第一,OPPO开始内测能“主动想你”的Multi-Agent,荣耀则用一台塞进云台的Robot Phone抢占了“全球首款”的名号。
一夜之间,手机智能体好像开始成团出道了。
几股合力之下,2026年以来,手机智能体已经成为各厂商最具传播力的卖点。
华为的小艺从语音助手蜕变为系统级Agent,阶跃星辰带着自研大模型亲自下场造手机,字节跳动的豆包在经历了一代产品的折戟之后卷土重来。
不管是互联网大厂还是AI新秀、不管是老牌手机厂商还是从未涉足过手机领域的技术玩家,他们都不约而同地瞄向了手机智能体这一赛道。
对于AI厂商来说,这是一次技术到场景的探索,而对于手机厂商来说,这则是其他功能卷到白热化之后的背水一战。
智能体是一个新的概念,而新的概念就会带来新的市场想象力,大家都还在起步阶段,谁都有可能成为规则的制定者。
那么,具体到不同厂商,手机智能体各有什么卖点?它们只是大同小异吗?
要提到手机智能体最具看点的例子,最应该提的还是荣耀近期发布的robot phone。
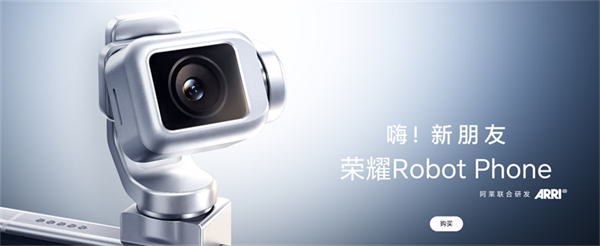
一台248克、塞进四自由度钛合金云台的手机,贴上“全球首款机器人手机”的标签,标价9999元推向市场。荣耀的思路很激进:既然智能体需要感知物理世界,那就给它一个物理意义上的“身体”。云台的转动、跟随、俯仰成为AI在现实世界唯一能做的动作。
配合Agentic OS和千问大模型的能力,荣耀近乎为手机智能体的存在打开了一种新的感知方式。理解文字、解析语音、调度应用等传统手机智能体的交互边界始终停留在屏幕之内,但Robot Phone通过云台赋予智能体一个物理出口。用户挥手时手机跟随拍摄,画面构图偏离时云台自动追焦,透过云台的转动,用户仿佛真的看到了“具身智能”的行动轨迹。
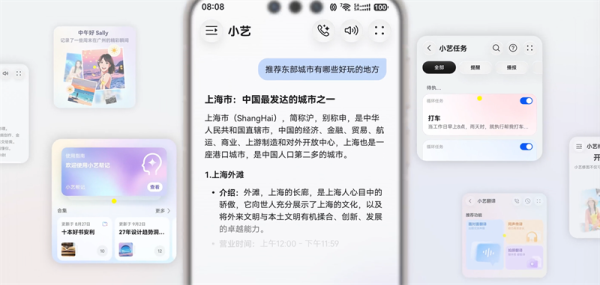
华为则走了完全不同的系统化道路。在9月7日的鸿蒙发布会上,随着HarmonyOS 7正式亮相,小艺被升级为操作系统级智慧大脑,可感知200余项系统级用户数据、调用2100余项系统能力,并接入500多个伙伴精选Skills和2000多个鸿蒙智能体。与荣耀不同,华为把AI能力下沉为操作系统的底层能力,在手机、平板、车机、智慧屏之间流转任务,为用户提供了跨终端的手机智能体调度感受。
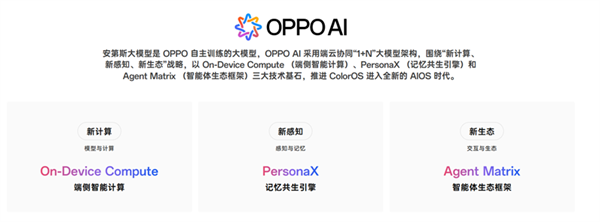
vivo和OPPO选择的是另一条路线——端侧化。vivo蓝心小V在AgentCLUE Mobile评测中以92.11分位居榜首;OPPO率先启动端侧Multi-Agent系统内测,依托全域记忆系统实现“主动智能”。这条路线最核心的差异化价值在于隐私。在用户对数据安全日益敏感的当下,“能本地算就不上云”的架构设计给了用户足够的安全感。不过,这一思路的上限也很明显。本地算力对模型规模形成了约束,端侧方案在处理高度复杂的跨App意图时,能力上限与云端方案之间仍然存在明显的差距。
除了传统手机厂商,互联网大厂和AI新秀也在这条赛道上卡位。字节跳动的豆包经历了第一代产品因GUI路线受挫的教训,二代产品改用MCP协议与App互通,只调用已开放权限的服务。阶跃星辰则是以自研大模型为基础,从系统层面重构交互逻辑。
随着大量手机智能体像雨后春笋一般涌出,没有智能体仿佛就已经成了落后的标志,但这么多智能体成团出道之后,用户真的买单吗?
2026年过半,第一批使用手机智能体的用户评价开始大量涌现。综合评测机构和用户社区的反馈显示,这条赛道的隐忧远比发布会上的乐观情绪要沉重。
第一个问题:App生态的围墙短期内不可能消失。
这是所有智能体面临的最坚硬的天花板。API方案虽然绕过了“模拟点击”的合规风险,但带来了新的麻烦。每家平台的开放程度不同,接口能力不同,合作意愿也不同。A厂商和美团谈好了接口,B厂商可能还在排队;今天某个接口还能用,明天平台改了策略可能就废了。微信、淘宝、抖音这些用户最高频的超级App至今仍是“禁区”。
没有微信、淘宝这些高频软件的开放接口,智能体就永远只能在边缘场景里发挥作用。有分析人士预测,完整的跨应用服务生态或许至少还需要三到五年的谈判和磨合。这也就意味着,这一段时间里,手机智能体实际还很难产生实际的生产力或工作价值,也无法培养用户自身的刚需付费黏性。
第二个问题:用户的付费使用意愿不够强烈。
调研显示,大部分手机智能体用户在购买一个月后,对AI功能的使用频率降到了每周一次以下,近三成用户“几乎不用”。一段时间过去,用户对手机智能体的使用频次远不如ChatGPT、豆包等AI原生App。
有用户吐槽,发布会上的酷炫演示在现实生活中很难高频复现。大部分人不是每天都要订机票、规划马拉松训练的。智能体最拿手的“跨应用操作”在用户日常中的占比其实很低。并且目前,智能体调度很慢,一个简单的订机票自己两分钟就搞定了,手机智能体看起来一顿操作猛如虎、真正从收到指令到下单支付可能需要五分钟以上的时间,中间还需要用户的各种授权。看似闭环的智能服务实际提升了操作复杂度,当新鲜感过去,手机自然又变回了手机、用户只看重最基础的功能。
第三个问题:智能体仍停留在被动智能。
真正的智能体应该是主动的,在合适的时间、合适的场景下为用户提供帮助。但现阶段的产品大多停留在“被动响应”阶段:你不喊它,它就不出现。而智能体到底什么场景该主动介入、什么场景该保持沉默,业界至今没有成熟的方案。
华为小艺Claw等智能体可以基于用户授权调用日程、运动健康、兴趣爱好等200多项系统级数据,实现“记住这种风格”“以后都用这种格式”这类长期偏好学习。但从被动响应到主动服务,中间还有很长的路。而在错误时间跳出来的“主动”反而会让用户觉得被打扰甚至“恐怖”,手机怎么知道我要做什么?用户的心理接受度也是一项需要逐步提升的指标。
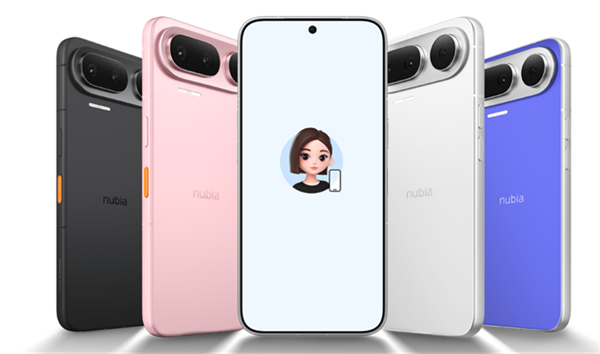
2026年被称为“智能体手机元年”,华为的小艺Claw全量开放,vivo蓝心小V在专业评测中登顶,荣耀Robot Phone用硬件创新博得眼球,努比亚、阶跃星辰等厂商也拿出了各自的产品,一条新赛道的轮廓已经清晰。
但“元年”也意味着一切才刚刚开始。App生态的围墙不会一夜消失,用户习惯的迁移需要时间,智能体能力的边界还需要持续突破。手机智能体能否真的改变已经趋于固化的手机市场格局还需要打破生态、市场、技术三道围墙。